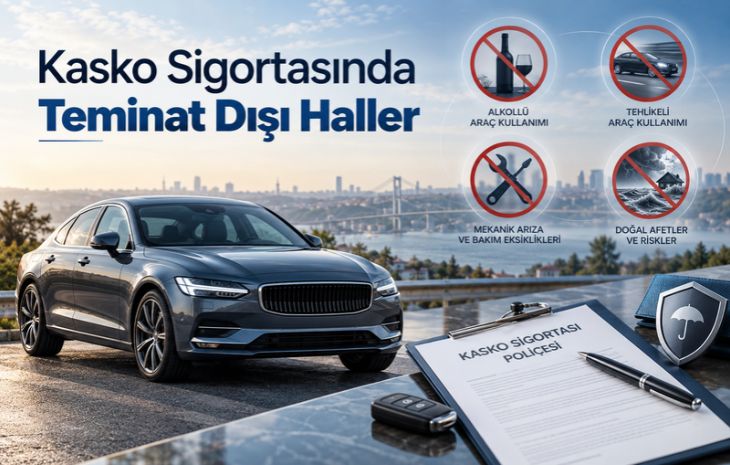
Kasko Sigortasında Teminat Dışı Haller
Kasko hangi durumlarda ödeme yapmaz, teminat dışı haller nelerdir? Bu soru, araç sahiplerinin genellikle ancak hasar talebi reddedildiğinde sorduğu bir sorudur. Kasko geniş bir koruma sunsa da Kara Araçları Kasko Sigortası Genel Şartları bazı durumları tamamen teminat dışında bırakır, bazılarını ise ancak ek teminatla kapsama alır. Bu yazıda kaskonun karşılamadığı hasarları, ret halinde izlenecek yolları ve tazminatı riske atan hataları sade bir dille anlatıyoruz.
Kısa yanıt: Kasko; ehliyetsiz araç kullanımında, kasıtlı hasarda, prim ödenmemişse ve savaş gibi olağanüstü hallerde ödeme yapmaz. Alkollü veya uyuşturucu etkisinde araç kullanımı da teminat dışıdır, ancak alkolün kazaya etkisi her olayda ayrıca değerlendirilir. Deprem, sel, dolu, terör, saf mekanik arıza, yarış ve yurt dışı hasarları ise ancak poliçeye ek teminat olarak eklenmişse karşılanır.
Kasko Neleri Karşılamaz? Teminat Dışı Hasarlar
Genel Şartlara göre kasko; aracın çarpma, çarpışma, devrilme, düşme, yanma, çalınma veya çalınmaya teşebbüs ile üçüncü kişilerin kötü niyetli hareketleri sonucu uğradığı zararları karşılar. Bu çerçevenin dışında kalan durumlar iki gruba ayrılır: Genel Şartlarda teminat dışında tutulan haller ve ancak ek sözleşmeyle eklenebilen riskler. Kaskonun temel mantığını Kasko Sigortasının Tanımı ve Önemi yazımızda ele aldık.
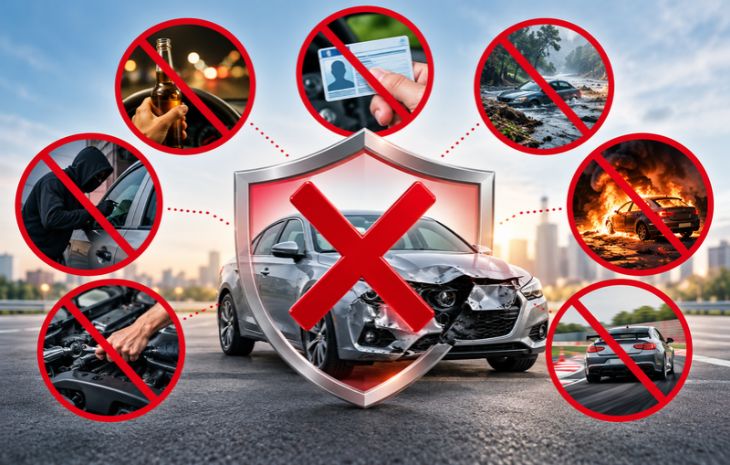
Kasko; ehliyetsiz araç kullanımında, kasıtlı hasarda, prim ödenmemişse ve savaş gibi olağanüstü hallerde ödeme yapmaz. Alkollü veya uyuşturucu etkisinde araç kullanımı da teminat dışıdır, ancak alkolün kazaya etkisi her olayda ayrıca değerlendirilir. Deprem, sel, dolu, terör, saf mekanik arıza, yarış ve yurt dışı hasarları ise ancak poliçeye ek teminat olarak eklenmişse karşılanır.
Ana Teminat, Ek Teminat, Muafiyet ve Teminat Dışı Haller Arasındaki Fark
Ana teminat, kasko poliçesinin temelini oluşturan risk gruplarıdır. Genel Şartlara göre dar kasko bu risklerin bir kısmını, kasko tamamını kapsar. Genişletilmiş kasko ana risklerle birlikte belirli ek teminatları, piyasada full kasko olarak da bilinen tam kasko ise ek sözleşmeyle eklenebilen tüm riskleri içerir. Her durumda poliçenin özel şartları, muafiyetleri ve teminat limitleri ayrıca incelenmelidir. Ek teminat, Genel Şartların A.4 maddesinde sayılan ve poliçeye ayrıca eklenmesi gereken risklerdir. Muafiyet, hasarın poliçede belirlenen kısmının sigortalı tarafından karşılanmasıdır. A.5 maddesinde sayılan haller ise Genel Şartlar kapsamında teminat dışında tutulur. Bu ayrım, full kasko ile dar kasko arasındaki farkları anlamanın da anahtarıdır.
Alkollü, Ehliyetsiz ve Hatalı Kullanımda Kasko Öder mi?
Reddedilen kasko taleplerinin önemli bir kısmı, kaza anında aracı kullanan kişinin durumuyla ilgilidir.
Ehliyetsiz Araç Kullanımında Kasko Hasarı Karşılar mı?
Hayır. Aracın, kullanmaya yasal olarak yetkili olmayan biri tarafından kullanılması sırasında oluşan hasarlar teminat dışıdır. Bu kural yalnızca ehliyeti olmayanları değil, aracın sınıfına uygun ehliyete sahip olmayanları da kapsar. Örneğin B sınıfı ehliyetle kamyon kullanılırken yapılan kazada kasko ödeme yapmaz. Aracınızı başkasına verirken ehliyet durumunu kontrol etmek bu yüzden önemlidir.
Alkollü veya Uyuşturucu Etkisinde Yapılan Kazalarda Kasko Öder mi?
Genel Şartlara göre uyuşturucu etkisinde ya da Karayolları Trafik Yönetmeliği’nde belirlenen sınırın üzerinde alkollü araç kullanılırken oluşan hasarlar teminat dışıdır. Mevzuata göre hiç alkol almaması gereken sürücüler, örneğin ticari araç şoförleri, için sınır sıfırdır. Peki alkollü olmak her durumda ret anlamına gelir mi? Hayır. Yargıtay uygulamasında alkolün kazanın oluşumuna etkisi, yani alkol ile kaza arasındaki neden-sonuç ilişkisi (illiyet bağı) aranır. Park halindeki araca başka bir aracın çarpması gibi durumlar ayrıca değerlendirilir.
Kaza Yerini Terk Etmek Kasko Ödemesini Etkiler mi?
Ehliyetsizlik veya alkol-uyuşturucu durumunun tespitini engellemek amacıyla kaza yerinin terk edilmesi halinde hasar karşılanmaz (A.5.10). Ancak yaralının hastaneye götürülmesi veya sürücünün tedavi ihtiyacı gibi zorunlu nedenlerle olay yerinden ayrılmak bu kapsamda değerlendirilmez.
Kasıtlı Hasar ve Gerçeğe Aykırı Hasar Beyanında Ne Olur?
Sigortalının veya birlikte yaşadığı kişilerin araca kasten verdiği zararlar teminat dışıdır. Rizikonun gerçekleşmesine kasten sebep olunursa sigortalı poliçeden doğan haklarını tamamen kaybeder. Kazanın oluş şeklinin veya hasarın gerçeğe aykırı beyan edilmesi de tazminatın reddine ve cezai sorumluluğa yol açabilir.
Yanlış Beyan ve Ticari Kullanım Kaskoyu Geçersiz Kılar mı?
Kasko primi poliçe yapılırken verilen bilgilere göre belirlenir. Yanlış veya eksik beyan poliçeyi kendiliğinden geçersiz kılmaz, ancak sonuçları iki farklı durumda ayrı ayrı değerlendirilir. Sözleşme kurulurken önemli bir bilgi yanlış verilmiş veya hiç bildirilmemişse sigortacı, bunu öğrendiği tarihten itibaren 15 gün içinde sözleşmeden cayabilir veya prim farkı isteyebilir. Sözleşme devam ederken rizikoyu ağırlaştıran bir değişiklik olursa, sigortalının bunu en geç 10 gün içinde bildirmesi gerekir. Sigortacı da öğrendiği tarihten itibaren bir ay içinde sözleşmeyi feshedebilir veya prim farkı isteyebilir. Bildirim yapılmadan hasar gerçekleşirse tazminattan indirim gündeme gelebilir. Poliçede belirli sürücüler, günler veya mesafeler gibi özel kullanım sınırlamaları varsa (A.7), bunların dışında kalan kullanımlar da teminat sorununa yol açabilir.
Ticari Kullanım ve Araç Kiralama Kasko Teminatını Etkiler mi?
Evet. Hususi olarak sigortalanan bir aracın taksi, kiralık araç veya yük taşıma gibi ticari amaçla kullanılması rizikoyu ağırlaştırır, yani hasar ihtimalini artırır. Poliçe yapılırken ticari kullanım gizlenmişse yanlış beyan, sonradan ticari kullanıma geçilmişse rizikonun ağırlaşması hükümleri uygulanır. Ticari araç sahipleri ticari araçlarda kasko ve trafik sigortası yazımıza da göz atabilir.
LPG Dönüşümü, Araç Tadilatı ve Ek Aksesuarlar Kasko Kapsamında mı?
Fabrika çıkışı dışında eklenen jant, multimedya sistemi veya body kit gibi aksesuarlar ancak poliçede belirtilirse kapsama girer. LPG dönüşümü ve diğer tadilatların hem ruhsata işlenmesi hem de sigorta şirketine bildirilmesi gerekir. Poliçede belirtilmeyen standart dışı aksesuarlar, ayrıca teminat altına alınmadıkça kasko kapsamında değerlendirilmeyebilir. Bildirilmeyen aksesuarlar çoğunlukla yalnızca ilgili aksesuarın teminatını etkiler. Ancak değişikliğin niteliğine göre beyan yükümlülüğü ve rizikonun ağırlaşmasına ilişkin hükümler de uygulanabilir.
Fazla Yük ve Yolcu Taşıma Durumunda Kasko Ödeme Yapar mı?
Ruhsatta belirtilen taşıma sınırının aşılması tek başına ret sebebi değildir. Genel Şartlar yalnızca münhasıran istiap haddinin aşılmasından kaynaklanan zararları teminat dışı sayar (A.5.8). Örneğin aşırı yük nedeniyle aracın dingili kırılmışsa hasar karşılanmaz. Fazla yük olsa bile, kazayı karşı aracın kırmızı ışıkta geçmesi gibi yükle ilgisi olmayan bir neden doğurmuşsa hasar teminat kapsamında değerlendirilir.
Kasko Primi Ödenmezse Hasar Karşılanır mı?
Hayır. Genel Şartların C.1 maddesine göre, aksine bir anlaşma yoksa prim veya peşinat ödenmediği sürece poliçe teslim edilmiş olsa bile sigortacının sorumluluğu başlamaz. Poliçede aksi kararlaştırılmadıkça teminat, belirtilen başlangıç tarihinde Türkiye saatiyle 12.00’de başlar ve bitiş tarihinde aynı saatte sona erer. Taksitli ödemelerde ödenmeyen taksitler için de sigortacı yasal süreçleri işleterek sözleşmeyi feshedebilir.
Hangi Hasarlar İçin Kaskoda Ek Teminat Gerekir?
Aşağıdaki riskler çoğu kasko paketinde zaten bulunur, ancak bu otomatik değildir. Poliçenizde yazılı olup olmadıklarını mutlaka kontrol etmelisiniz.
Sel, Dolu, Deprem ve Su Baskınını Kasko Karşılar mı?
Deprem, toprak kayması, fırtına, dolu, yıldırım, sel ve su baskını Genel Şartlarda ek sözleşmeyle eklenebilecek riskler arasında sayılır. Piyasadaki kasko paketlerinin büyük kısmı bu teminatları içerir, ancak dar kapsamlı poliçelerde eksik olabilir.
Terör, Grev ve Halk Hareketleri Kasko Kapsamında mı?
Grev, lokavt, kargaşalık, halk hareketleri ve terör eylemleri de ancak ek sözleşmeyle kapsama alınır. Savaş, istila, iç savaş ve terörün yol açtığı biyolojik veya kimyasal kirlenme ise Genel Şartlarda teminat dışında tutulur.
Kasko Motor Arızasını ve Bakım Kaynaklı Hasarları Karşılar mı?
Arızanın nedeni belirleyicidir. Bir kaza sonucu oluşan ya da kazaya yol açan mekanik arıza, örneğin çarpmadan sonra hasar gören motor, standart kasko kapsamında değerlendirilir. Kazayla bağlantısı olmayan saf mekanik, elektrik ve elektronik arızalar, lastik hasarları ve yağsızlık, susuzluk, donma, paslanma gibi bakımsızlıktan doğan zararlar ise ancak ek sözleşmeyle karşılanır. Bu durumda ek teminatın özel şartları kapsamı belirler.
Yarış ve Sürat Denemelerinde Meydana Gelen Hasarlar Karşılanır mı?
Aracın yarış ve iddialara katılması ya da bunlara hazırlık denemeleri sırasında oluşan hasarlar standart kaskonun dışındadır. Bu risk ancak ek sözleşmeyle teminata alınabilir.
Kasko Yurt Dışında Geçerli mi?
Kasko sigortası Türkiye sınırları içinde geçerlidir. Yurt dışında oluşan hasarlar ancak poliçeye ek sözleşmeyle yurt dışı teminatı eklenmişse karşılanır. Aracınızla yurt dışına çıkmadan önce bu teminatı eklettirmeniz gerekir. Yurt dışında zorunlu mali sorumluluk için ayrıca Yeşil Kart sigortası gerektiğini de unutmayın.
Kasko Hasar Ödemesini Riske Atan Hatalar Nelerdir?
Teminat kapsamındaki bir hasar bile, kaza sonrasında yapılan hatalar nedeniyle eksik ödenebilir. Sürecin genel işleyişini araç sigortasında hasar yönetimi ve tazminat süreci yazımızda anlattık.
Kasko Hasar İhbar Süresi Kaç Gündür?
Genel Şartların B.1.1 maddesine göre hasar, öğrenildiği tarihten itibaren en geç beş iş günü içinde sigorta şirketine bildirilmelidir. Geç bildirim otomatik olarak tazminat hakkının kaybı anlamına gelmez. Ancak gecikme nedeniyle zarar büyümüşse, tazminattan sigortalının kusurunun ağırlığına göre indirim yapılabilir. Aracı onarıma göndermeden önce ekspertiz sürecinin başlatılması da gerekir.
Alo 193 ile Kasko Hasar İhbarı Nasıl Yapılır?
1 Eylül 2026’dan itibaren trafik ve kasko hasarları Alo 193 hattı üzerinden bildirilebilmektedir. Hat, Sigorta Bilgi ve Gözetim Merkezi (SBM) bünyesindeki Ortak Hasar İhbar Merkezi tarafından yürütülür. Arama sırasında plaka, kaza yeri ve hasar bilgileri alınır, ihbar ilgili sigorta şirketine iletilir. Şirket de izleyen iş günü sigortalıyla iletişime geçer. Sigorta şirketine veya acentenize doğrudan ihbar yapmak da geçerliliğini korur.
Eksik Belge ve Kaza Tespit Tutanağı Sorunları
Yalnızca maddi hasarla sonuçlanan ve mevzuatın taraflarca tutanak düzenlenmesine izin verdiği kazalarda sürücüler anlaşmalı kaza tespit tutanağı hazırlayabilir. Yaralanma olması, taraflardan birinin ehliyetsiz olması, alkol veya uyuşturucu şüphesi, kamu malına zarar ya da tarafların anlaşamaması gibi durumlarda polis veya jandarma çağrılmalıdır. Kolluk tutanağı ve alkol raporu, sürücüyle ilgili teminat dışı hallerin değerlendirilmesinde belirleyicidir. Eksik veya çelişkili belgeler süreci uzatır. Kazada karşı taraf kusurluysa trafik sigortası ile kaza sonrası tazminat süreci de devreye girer.
Kasko Araç Değer Kaybını, Kişisel Eşyaları ve Gelir Kaybını Karşılar mı?
Standart kasko, aracın onarım bedelini veya rayiç değerini karşılar. Hasar sonrası aracın piyasa değerindeki düşüş, yani değer kaybı, Genel Şartlarda kasko teminatı olarak düzenlenmemiştir. Kazada kusurlu bir karşı taraf varsa değer kaybı, o aracın zorunlu trafik sigortasından talep edilir.
Araç içindeki telefon, çanta veya bilgisayar gibi kişisel eşyalar da kaskonun konusu değildir. Bazı sigorta şirketleri bu eşyaları sınırlı bir ek teminatla poliçeye dahil edebilir.
Aracın onarımda kaldığı sürede oluşan kullanım ve gelir kaybı ise ancak ek sözleşmeyle ve poliçede belirlenen limit dahilinde karşılanır. Pek çok poliçede bulunan ikame araç teminatı bu ihtiyaca yönelik bir çözümdür.
Kasko Hasar Reddine Nasıl İtiraz Edilir?
Hasar talebiniz reddedildiyse öncelikle ret gerekçesini yazılı olarak isteyin ve bu gerekçeyi poliçe hükümleri ile Genel Şartlar karşısında değerlendirin. Ekspertiz raporuna veya ret kararına itirazınızı, belgeleriyle birlikte sigorta şirketine yazılı olarak iletebilirsiniz.
Sigorta Tahkim Komisyonu’na Ne Zaman Başvurulabilir?
Sigorta şirketine yazılı başvurunuz olumsuz yanıtlanırsa veya şirket 15 iş günü içinde yanıt vermezse, 5684 sayılı Sigortacılık Kanunu’nun 30. maddesiyle kurulan Sigorta Tahkim Komisyonu’na başvurabilirsiniz. Bunun için rizikonun, sigorta şirketinin tahkim sistemine üye olduğu tarihten sonra gerçekleşmiş olması ve uyuşmazlığın mahkeme ya da tüketici hakem heyeti önünde bulunmaması gerekir. Komisyon, uyuşmazlıkları mahkemeye göre daha hızlı ve düşük maliyetle çözer. Güncel başvuru ücretlerini Komisyon’un resmî sitesinden kontrol etmeniz önerilir.
Kasko Hakkında Sık Sorulan Sorular
Kasko Tek Taraflı veya %100 Kusurlu Kazayı Karşılar mı?
Evet, kasko tek taraflı kazalarda veya sürücünün %100 kusurlu olduğu kazalarda da aracın hasarını karşılayabilir. Ancak kazanın poliçe kapsamındaki bir riskten kaynaklanması ve ehliyetsiz kullanım, kasıtlı zarar gibi teminat dışı hallerin bulunmaması gerekir. Karşı tarafın zararı sizin zorunlu trafik sigortanızdan karşılanır. Hasar sonrasında hasarsızlık indiriminiz de poliçe koşullarına göre etkilenebilir.
Kasko Hasar Ödemesi Kaç Günde Yapılır?
Kısa yanıt: Kural olarak en geç 45 gün içinde. Genel Şartlara göre sigorta şirketi, gerekli belgelerin eksiksiz teslim edilmesi ve eksper raporunun ulaşmasının ardından en geç 10 iş günü içinde incelemesini tamamlar ve ödemeye engel bir durum yoksa tazminatı öder. Tazminat borcu, kural olarak hasarın bildirilmesinden itibaren 45 gün sonra muaccel, yani ödenmesi gereken hale gelir. Ödemenin fiilen yapılacağı tarih, dosyanın koşullarına ve kanuni istisnalara göre değişebilir.
Anahtarla Çalınan Aracı Kasko Karşılar mı?
Aracın anahtarının ele geçirilmesi yoluyla çalınması, Genel Şartlarda ek sözleşmeye bağlanmıştır (A.4.11). Anahtarın hangi koşullarda ele geçirildiği, poliçenizdeki ek sözleşme koşullarına göre değerlendirilir. Kaybolan veya çalınan anahtar nedeniyle kilit değişimi masrafları da ancak ek teminatla karşılanır.
Kasko Fare Kemirmesini ve Hayvan Zararlarını Karşılar mı?
Kemirgenlerin ve ek sözleşmede belirtilen diğer hayvanların araca verdiği zararlar, örneğin kablo kemirmesi, ancak ek teminatla karşılanır (A.4.13). Bu teminat birçok kasko paketinde bulunur, ancak poliçenizden kontrol etmeniz gerekir.
Sigara Yanığı ve Çekici Hasarlarını Kasko Karşılar mı?
Sigara benzeri maddelerin temasıyla döşemede oluşan, yangın dışındaki yanıklar ek teminat gerektirir. Bu temas bir yangına dönüşürse hasar ana teminat kapsamındadır. Yetkisiz kişilere çektirilen veya kurallara uygun olmadan çekilen araçtaki hasarlar da ancak ek sözleşmeyle karşılanır. Bir hasar veya arıza nedeniyle zorunlu olarak çekilen araçta oluşan zararlar ise teminat dışı haller arasında sayılmaz.
Ankara Çankaya’da Kasko Teminatlarınızı Can Sigorta ile Değerlendirin
Kasko poliçenizin yalnızca fiyatına değil, hangi hasarları karşıladığına ve hangi durumlarda ödeme yapılmayabileceğine de dikkat edin. Ankara Çankaya’da faaliyet gösteren Can Sigorta olarak, farklı sigorta şirketlerinin kasko tekliflerini teminatlar, muafiyetler, anlaşmalı servisler ve ek güvenceler açısından karşılaştırmanıza yardımcı oluyoruz.
Hasar ihbarından ekspertize, eksik belge takibinden hasar reddine itiraza kadar süreç boyunca da destek sağlıyoruz. Kasko poliçenizi yenilemeden önce teminatlarınızı birlikte değerlendirelim: Kasko teklifi alın ya da bizimle iletişime geçin. Yenileme sürecine dair ayrıntılar için Kasko Yenileme Nasıl Yapılır? rehberimize göz atabilirsiniz.
Sonuç
Kasko geniş bir koruma sağlasa da ehliyetsiz araç kullanımı, kasıtlı hasar ve ödenmemiş prim gibi durumlar tazminat hakkını ortadan kaldırabilir. Deprem, sel, dolu, terör ve saf mekanik arıza gibi riskler ise ancak poliçenizde ek teminat varsa karşılanır. Bu nedenle poliçenizi imzalamadan önce teminat ve muafiyet listesini okuyun, hasarı beş iş günü içinde bildirin ve ret halinde yazılı itiraz hakkınızı kullanın. Poliçenizin bu açıdan değerlendirilmesi için Can Sigorta Çankaya ofisinden destek alabilirsiniz.
Kaynakça
- Kara Araçları Kasko Sigortası Genel Şartları – Türkiye Sigorta Birliği
- 6102 sayılı Türk Ticaret Kanunu, Altıncı Kitap: Sigorta Hukuku
- 5684 sayılı Sigortacılık Kanunu, madde 30 (Sigorta Tahkim Komisyonu)
- 2918 sayılı Karayolları Trafik Kanunu
- Sigorta Bilgi ve Gözetim Merkezi – ALO193 Ortak Hasar İhbar Merkezi (OHİM)
- Sigorta Tahkim Komisyonu – Sık Sorulan Sorular
Bizi Sosyal Medyadan Takip Edin
https://www.instagram.com/cansigortaacenteligi